
Cum îți organizezi finanțele într-o singură aplicație bancară
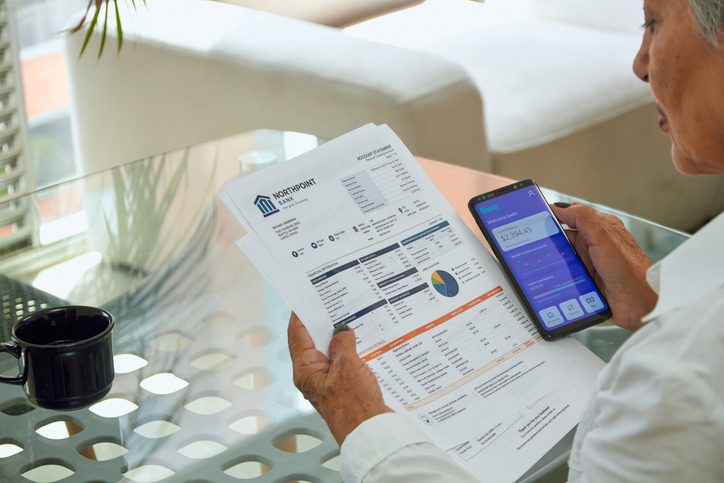
Reading Time: 5 minuteOrganizarea finanțelor într-o singură aplicație pornește de la un cont curent folosit pentru încasări și plăți, peste care se pot adăuga conturi pentru obiective, economii și, dacă este cazul, produse de finanțare. Un credit online poate fi urmărit din aceeași aplicație atunci când instituția integrează administrarea finanțării în serviciul digital.
Principalul avantaj al centralizării este vizibilitatea asupra bugetului. Când conturile, cardurile și ratele sunt administrate în locuri diferite, este mai greu să vezi rapid ce sumă este disponibilă, ce obligații urmează și ce bani sunt deja alocați unor obiective.
Centralizarea nu înseamnă că toate produsele trebuie mutate la o singură bancă. Înseamnă că fiecare categorie de bani are un rol clar, iar suma disponibilă pentru cheltuieli este separată de obligațiile și obiectivele deja planificate.
Ce înseamnă, concret, finanțe organizate într-o aplicație?
Finanțele organizate într-o aplicație înseamnă că veniturile, plățile, economiile și obligațiile pot fi urmărite într-o structură clară. Aplicația este utilă atunci când arată separat banii disponibili pentru cheltuieli, sumele alocate unor obiective și scadențele care urmează.
O structură funcțională presupune:
- un cont pentru veniturile încasate și cheltuielile curente;
- un cont separat pentru sumele alocate unui obiectiv;
- un cont de economii pentru rezerva de urgență;
- transferuri automate programate la data încasării venitului;
- scadențele ratelor și facturilor vizibile într-un singur loc;
- notificări active pentru fiecare tranzacție;
- limite configurate pentru plăți și retrageri.
Structura contează mai mult decât numărul de produse deținute. Un număr redus de conturi cu roluri clare poate fi mai ușor de administrat decât mai multe produse fără o destinație bine definită.
Ce rol are un cont curent în această structură?
Un cont curent este produsul bancar folosit în mod obișnuit pentru încasări, plăți, transferuri și administrarea cardului de debit. Atunci când mai multe produse sunt deținute la aceeași instituție, contul poate funcționa și ca punct de legătură pentru plăți recurente, economii sau rate.
În funcție de serviciile oferite de instituție, printr-un cont curent se pot administra:
- încasarea salariului sau a altor venituri recurente;
- plata facturilor și a plăților programate;
- plata automată a ratelor la scadență, dacă este configurată această opțiune;
- transferurile către conturile de economii sau de obiective;
- plățile cu cardul de debit atașat;
- schimbul valutar și transferurile între conturi proprii, dacă sunt disponibile în aplicație;
- descărcarea extraselor pentru analiza cheltuielilor.
Un cont curent în care sunt încasate regulat veniturile poate simplifica anumite verificări atunci când soliciți o finanțare, în funcție de procedura instituției. Existența contului nu garantează aprobarea, care depinde de criteriile de eligibilitate și de analiza financiară aplicată.
Cum separi banii pe destinații?
Separarea banilor pe destinații se poate face prin transferul sumelor alocate către conturi distincte imediat după încasarea venitului. Astfel, banii destinați unor obiective sau obligații nu se confundă cu suma folosită pentru cheltuielile curente.
O împărțire simplă, ușor de menținut, arată astfel:
- suma pentru cheltuielile curente, calculată pe săptămâni;
- suma pentru obligațiile fixe, lăsată în contul din care se retrag ratele;
- suma pentru un obiectiv anume, transferată într-un cont separat;
- rezerva de urgență, ținută distinct și folosită doar în situații neprevăzute;
- o sumă tampon pentru plăți mici neprevăzute.
Ordinea alocărilor poate face bugetul mai ușor de urmărit. Transferarea unei sume pentru economii sau obiective la începutul lunii ajută la delimitarea banilor disponibili pentru cheltuielile curente.
Ce produse pot fi administrate din aceeași aplicație?
Produsele care pot fi administrate din aceeași aplicație diferă de la o instituție la alta. În funcție de funcționalitățile disponibile, aplicația poate integra conturi, carduri, produse de economisire și finanțări, precum și operațiuni asociate acestora.
În funcție de aplicație, pot fi administrate:
- conturile curente și cele de economii;
- cardurile de debit și cele de credit, cu limitele aferente;
- depozitele și planurile de acumulare;
- ratele, scadențele și soldul rămas al finanțărilor, dacă produsul este integrat în aplicație;
- plățile programate și unele plăți recurente;
- documentele contractuale și extrasele disponibile în format digital.
Un credit de nevoi personale online contractat printr-un canal digital poate fi afișat în aceeași aplicație cu celelalte produse, dacă instituția oferă această funcționalitate. În acest caz, utilizatorul poate vedea informații precum rata, scadența sau soldul rămas și poate corela mai ușor data plății cu bugetul lunar.
Cum urmărești cheltuielile și scadențele?
Urmărirea cheltuielilor poate porni de la istoricul tranzacțiilor și, dacă aplicația oferă această funcție, de la clasificarea automată pe categorii. Revizuirea periodică a acestor informații ajută la identificarea tiparelor de cheltuială și a obligațiilor care urmează.
Pentru o imagine utilă, verifică periodic:
- cheltuielile pe categorii, la finalul fiecărei săptămâni;
- diferența dintre cheltuielile fixe și cele variabile;
- abonamentele active pe care nu le mai folosești;
- scadențele care urmează până la următoarea încasare;
- suma disponibilă după scăderea obligațiilor deja programate;
- comparația cu aceeași lună din anul anterior.
Soldul afișat nu este întotdeauna egal cu bugetul disponibil pentru cheltuieli. Pentru o imagine realistă trebuie luate în calcul ratele, facturile programate și sumele deja alocate unor obiective.
Ce limite și notificări merită configurate?
Notificările și limitele de plată pot ajuta la controlul cheltuielilor în momentul în care acestea apar. Disponibilitatea și nivelul de configurare diferă între aplicații, dar aceste funcții pot face mai vizibile tranzacțiile și pot introduce limite suplimentare înaintea unor plăți.
Dacă aplicația permite, pot fi configurate:
- alerta pentru fiecare tranzacție, indiferent de valoare;
- o limită zilnică pentru plățile cu cardul;
- o limită separată pentru plățile online;
- notificarea la depășirea unui prag de cheltuieli, dacă această funcție este disponibilă;
- alerta pentru încasări, utilă la verificarea plăților primite;
- memento pentru scadențele apropiate, dacă aplicația include această opțiune;
- restricții pentru anumite tipuri de plăți sau zone geografice, dacă sunt disponibile.
Limitele de plată pot fi modificate din aplicație atunci când produsul permite acest lucru. Rolul lor este să ofere un nivel suplimentar de control asupra valorii și tipului tranzacțiilor autorizate.
Cum îți pregătești bugetul la începutul lunii?
Pregătirea bugetului la începutul lunii presupune să separi obligațiile fixe, economiile și obiectivele înainte de a stabili suma disponibilă pentru cheltuieli variabile. Această ordine oferă o imagine mai clară asupra banilor care pot fi folosiți fără a afecta plățile deja planificate.
Un plan de început de lună include, de regulă:
- programarea plăților recurente la date apropiate de încasare;
- transferul sumei alocate obiectivelor, în conturile dedicate;
- alimentarea rezervei de urgență, chiar și cu o sumă mică;
- stabilirea unui buget săptămânal pentru cheltuielile variabile;
- verificarea abonamentelor care se reînnoiesc automat în luna respectivă;
- estimarea facturilor variabile, pe baza lunii echivalente din anul anterior;
O astfel de structură poate reduce situațiile în care cheltuielile curente consumă sumele necesare pentru rate, facturi sau obiective. Bugetul poate fi ajustat pe parcurs, dar pornește de la alocări stabilite în avans.
Ce nu rezolvă centralizarea într-o singură aplicație?
Centralizarea într-o aplicație oferă vizibilitate asupra conturilor și tranzacțiilor, dar nu schimbă raportul dintre venituri și cheltuieli. Dacă obligațiile și cheltuielile depășesc constant veniturile, funcțiile de organizare pot arăta problema, dar nu o pot compensa.
Rămân în afara a ceea ce poate rezolva aplicația:
- un venit insuficient pentru obligațiile fixe existente;
- un grad de îndatorare prea mare pentru bugetul lunar;
- cheltuielile în numerar, care nu apar în statistici;
- lipsa unei rezerve pentru situații neprevăzute;
- deciziile de cumpărare luate fără verificarea bugetului.
Centralizarea poate avea și un dezavantaj: dacă mai multe produse sunt administrate prin aceeași instituție sau aplicație, o indisponibilitate temporară poate limita accesul simultan la mai multe servicii. Păstrarea unei metode alternative de plată poate fi utilă pentru astfel de situații.
Întrebări frecvente
Câte conturi sunt necesare pentru o organizare bună?
Nu există un număr universal de conturi necesare. Pentru un model simplu de organizare pot fi suficiente un cont curent pentru venituri și plăți, un cont pentru obiective și un cont de economii, dacă această structură corespunde nevoilor tale.
Este mai bine să am toate produsele la aceeași bancă?
Centralizarea poate simplifica urmărirea produselor, dar nu înseamnă automat că toate ofertele celei mai convenabile instituții sunt și cele mai potrivite. Compară separat costurile, funcțiile și condițiile fiecărui produs și ia în calcul o metodă alternativă de plată pentru situații neprevăzute.
Cât de des ar trebui să verific aplicația?
Frecvența potrivită depinde de numărul tranzacțiilor și de modul în care îți gestionezi bugetul. O verificare săptămânală poate fi suficientă pentru multe persoane, iar notificările în timp real pot semnala tranzacțiile între aceste verificări.
Pot urmări o finanțare din aceeași aplicație?
Da, dacă aplicația și produsul de finanțare oferă această integrare. Un Credit online poate apărea alături de celelalte produse, cu informații despre rată, scadență și soldul rămas, însă funcțiile disponibile diferă între instituții.
Ce fac dacă nu recunosc o tranzacție?
Blochează cardul din aplicație și contactează instituția prin datele oficiale de contact. Nu răspunde la mesaje sau apeluri care îți solicită coduri, parole sau date de autentificare.
Urmăriți Revista Biz și pe Google News. Abonamente Revista Biz