
Studiu IBC Focus: 77% dintre companiile din construcții se așteaptă la impact negativ din cauza instabilității politice și fiscale
Reading Time: 4 minuteInstabilitatea politică și fiscal-bugetară este resimțită ca un factor de risc major pentru companiile din sectorul construcțiilor, potrivit celei mai recente ediții a analizei „TOP 100 Antreprenori în Construcții din România”, realizată de IBC Focus.
Conform cercetării, peste trei sferturi dintre participanți (76,9%) percep contextul politic și fiscal actual drept o amenințare directă la adresa afacerii lor. Dintre aceștia, 62,5% anticipează un impact negativ moderat asupra activității în următoarele 12 luni, în timp ce 14,4% se așteaptă la consecințe negative majore.
La polul opus, doar 16,3% dintre respondenți consideră că impactul va fi redus sau neutru, iar 4,8% anticipează un efect pozitiv indirect. O pondere marginală, de 1,9%, declară că nu poate estima încă efectele acestui climat. Rezultatele indică astfel un nivel ridicat de incertitudine în rândul companiilor din domeniu, cu un impact direct asupra ritmului de investiții și derulării proiectelor.
Întârzierile la plăți, principala temere a firmelor de construcții în contextul incertitudinii politice și fiscale
Printre principalele efecte anticipate ale incertitudinii politice și fiscale asupra pieței de construcții se numără întârzierile la plăți și decontări, menționate de 63,5% dintre respondenți (cel mai frecvent răspuns), potrivit studiului IBC Focus. Reducerea bugetelor de investiții urmează îndeaproape, cu 49% dintre opțiuni, semnalând o îngrijorare legată de capacitatea companiilor de a-și menține planurile de dezvoltare.
Întârzierea proiectelor publice (44,2%) și amânarea celor private (40,4%) completează lista principalelor riscuri, ceea ce reflectă temeri legate de încetinirea investițiilor, indiferent de sursa de finanțare. Aproape o treime dintre companiile de construcții (31,7%) anticipează presiuni suplimentare asupra prețurilor și marjelor, iar 28,8% se așteaptă la creșterea costurilor de finanțare.
Blocajele în licitații și autorizări sunt menționate de 25% dintre participanți, în timp ce doar 1% (respectiv un singur respondent) consideră că nu vor exista efecte importante. Rezultatele indică astfel o preocupare extinsă privind impactul contextului politic și fiscal asupra ritmului investițiilor și asupra fluxurilor financiare din construcții.
„Este de înțeles îngrijorarea celor mai mari 100 de firme de construcții din țară, deoarece acestea au în portofoliu un volum însemnat de lucrări publice. Totuși, studiul nostru arată o imagine mixtă privind așteptările pentru evoluția cifrei de afaceri în 2026, cu o balanță ușor înclinată către optimism”, a declarat Andrei Spătaru, CEO IBC Focus.
Peste jumătate dintre companiile din construcții estimează o creștere a cifrei de afaceri în 2026
În ciuda instabilității din piață, mai bine de jumătate dintre firme estimează o creștere a cifrei de afaceri (bazându-se pe proiecte deja contractate). Aproximativ 27% anticipează o stagnare, iar 2 din 10 firme se așteaptă la scăderi.
Cea mai numeroasă categorie individuală de răspunsuri este cea a companiilor care anticipează menținerea cifrei de afaceri la nivelul anului precedent, reprezentând 26,9% dintre respondenți. Pe de altă parte, o pondere semnificativă se așteaptă la creștere: 20,2% estimează un avans între 10 și 25%, 17,3% anticipează o creștere de până la 10%, iar 13,5% mizează pe o creștere de peste 25%. Cumulate, aceste răspunsuri arată că 51% dintre companiile chestionate se așteaptă la o evoluție pozitivă a cifrei de afaceri în 2026.
La polul opus, 13,5% dintre participanți anticipează o scădere între 10 și 25%, 5,8% se așteaptă la o diminuare de până la 10%, iar 2,9% estimează o contracție de peste 25%. În total, 22,2% dintre companiile chestionate anticipează o scădere a cifrei de afaceri în 2026.
Per ansamblu, rezultatele studiului IBC Focus indică un sentiment moderat optimist în rândul companiilor din construcții: peste jumătate anticipează creșterea cifrei de afaceri, aproximativ un sfert estimează menținerea nivelului actual, iar puțin peste o cincime se așteaptă la o scădere în 2026.
Concentrare masivă a șantierelor în jurul Capitalei
Studiul IBC Focus a analizat proiectele active ale acestor firme din ultimele 12 luni. Acestea însumau peste 1.200 de lucrări, cu o distribuție geografică complexă: șantierele celor 100 de antreprenori generali sunt strongly concentrate în jurul Capitalei. Bucureștiul conduce clar clasamentul, cu 279 de proiecte (12,77% din întregul portofoliu), de două ori mai mult decât următorul județ.
Bihorul ocupă locul secund, cu 140 de șantiere (6,41%), urmat de Cluj (105 proiecte, 4,81%), Ilfov (103 proiecte, 4,72%) și Sibiu (99 de proiecte, 4,53%).
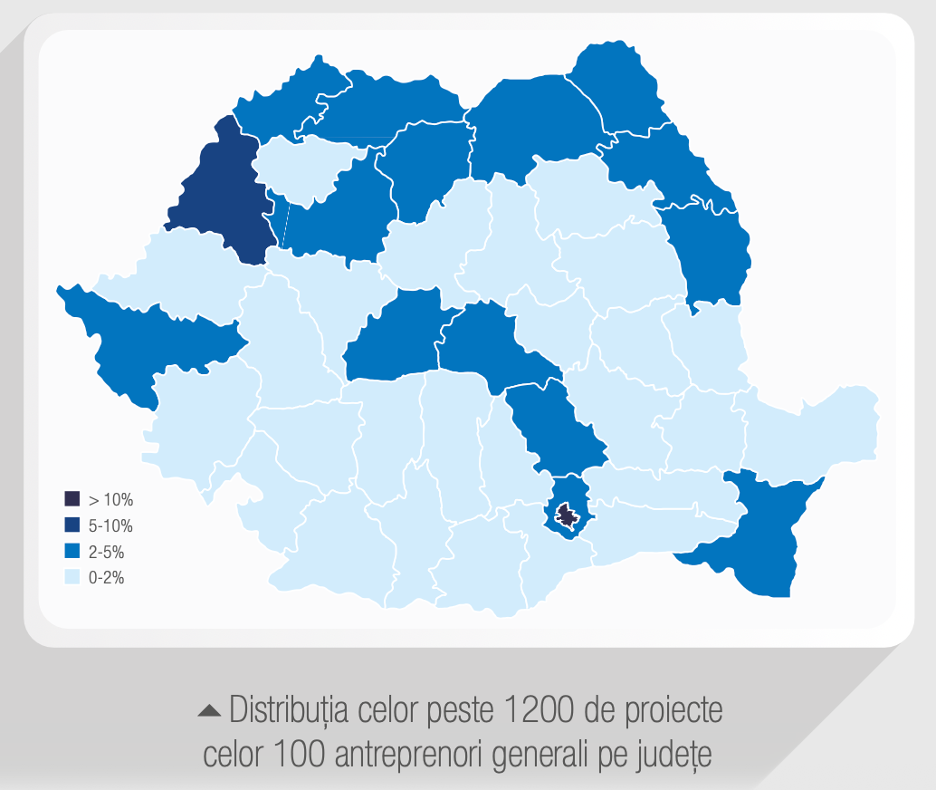
Un grup relativ numeros de județe – Timiș, Bistrița-Năsăud, Iași, Suceava, Satu Mare, Prahova, Botoșani și Maramureș – se situează între 70 și 95 de șantiere fiecare, reprezentând între 3,25% și 4,35% din total. Astfel, primele 12 județe din clasament concentrează peste jumătate din toate proiectele analizate, semn că activitatea marilor antreprenori generali rămâne puternic regionalizată, în jurul unor poli economici bine conturați.
Dupa domeniile în care se încadrează cele peste 1.200 de proiecte monitorizate de IBC Focus în portofoliul celor 100 de constructori, distribuția procentuală scoate în evidență o activitate intensă pe segmentul lucrărilor publice: Infrastructură: 31%, Construcții Sociale și Comunitate: 18%, Utilități: 14%
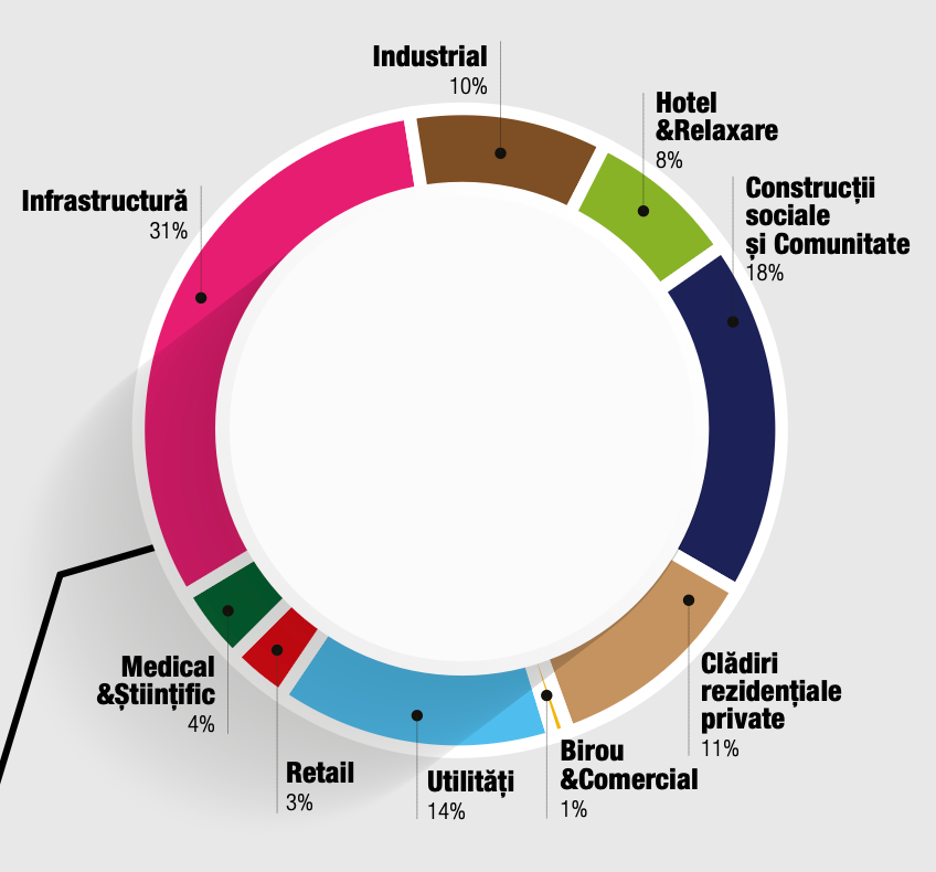
De asemenea, și pentru următoarele 12 luni, marile firme de construcții mizează în primul rând pe lucrările de infrastructură (76% dintre constructori văd proiectele de infrastructură ca fiind cele mai dinamice în anul ce vine).
Pe locul secund se află construcțiile industriale, urmate îndeaproape de proiectele de utilități și din sectorul medical.
Anuarul „TOP 100 Antreprenori Generali în Construcții” a ajuns la ediția cu numărul 17 și reprezintă un reper al industriei prin prisma unghiurilor complexe de analiză. Portofoliul companiilor este evaluat prin filtrarea a peste 50.000 de șantiere și proiecte de construcții (private și publice), la care se adaugă un chestionar aplicat marilor constructori, interviuri cu principalii jucători din piață și analiza bazelor de date publice.
Urmăriți Revista Biz și pe Google News. Abonamente Revista Biz